
Lei dos Influenciadores (Lei nº 15.325/2026): Impactos jurídicos na criação de conteúdo digital
A Lei dos Influenciadores (15.325/2026) surge como tentativa de regulamentar a atuação de influenciadores e criadores de conteúdo digital. O texto levanta debates sobre alcance profissional, responsabilidades legais, tributação e conflitos com normas já existentes no ordenamento jurídico.
A Lei dos Influenciadores (15.325/2026) passou a ocupar um espaço relevante no debate jurídico brasileiro, especialmente diante da consolidação da economia digital e da profissionalização da criação de conteúdo.
A norma provoca reflexões importantes sobre enquadramento jurídico, responsabilidades civis, efeitos tributários indiretos e possíveis conflitos com outros regimes legais já existentes.
Nesse artigo, vamos tratar sobre o que a Lei dos Influenciadores estabelece, quem é alcançado por essa regulamentação, se há criação de novas obrigações tributárias, quais são as lacunas do texto legal e por que o poder público decidiu intervir nesse setor.
O que diz a Lei dos Influenciadores (Lei n° 15.325/2026)?
A chamada “lei dos influenciadores” (Lei n° 15.325/26) surgiu para reconhecer formalmente a atividade de criação de conteúdo digital, mas não cria, por si só, novas obrigações tributárias.
O ponto de partida da norma é a definição jurídica da profissão, enquadrando como criador de conteúdo o profissional multifuncional de nível superior ou técnico que atua em mídias eletrônicas e digitais, seja planejando, captando, produzindo, editando, publicando ou distribuindo conteúdos em vídeo, imagem, som ou texto.
Essa redação amplia significativamente o alcance da lei. Não se trata apenas de youtubers ou influenciadores de redes sociais, mas de qualquer pessoa que trabalhe com produção de conteúdo em meios digitais, o que pode abranger desde criadores independentes até profissionais ligados à televisão, publicidade, jornalismo e produção audiovisual.
Quem é considerado influenciador digital pela Lei nº 15.325/2026?
A Lei nº 15.325/2026 adota uma abordagem ampla e funcional para enquadrar quem exerce atividades ligadas à criação de conteúdo digital.
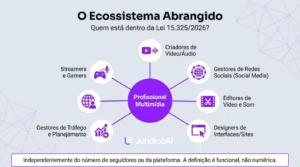
Em vez de utilizar a expressão “influenciador digital” de forma direta, o legislador opta por um conceito mais abrangente: o de profissional multimídia, o que, na prática, alcança influenciadores, criadores de conteúdo e diversos outros agentes do ecossistema digital.
Nesse sentido, o art. 2º da Lei nº 15.325/2026 estabelece que, para os fins da norma, o profissional multimídia é aquele que atua de forma profissional e habitual em atividades relacionadas à produção e circulação de conteúdos em meios eletrônicos e digitais. O dispositivo legal dispõe expressamente:
“Art. 2º , Lei nº 15.325/2026 – Para os efeitos desta Lei, multimídia é a designação do profissional multifuncional, de nível superior ou técnico, apto a exercer atividades em áreas de criação, produção, captação, edição, planejamento, gestão, organização, programação, publicação, disseminação ou distribuição de conteúdos de sons, imagens, animações, vídeos e textos nos diferentes tipos de mídias eletrônicas e digitais de comunicação e de entretenimento.”
A leitura atenta desse artigo evidencia que a lei não se limita à figura clássica do influenciador que publica conteúdos patrocinados em redes sociais.
Ao contrário, o conceito legal é construído de forma a abranger todo o ciclo de produção do conteúdo digital, desde a concepção da ideia até a sua entrega ao público final.
Assim, são alcançados pela regulamentação os profissionais envolvidos na criação, captação, edição, gestão, publicação e distribuição de conteúdos em mídias eletrônicas e digitais, independentemente da plataforma utilizada.
Essa amplitude conceitual explica por que tantos influenciadores digitais se sentem diretamente atingidos pela lei. Ainda que muitos não se identifiquem formalmente como “profissionais multimídia”, a atividade exercida se enquadra nos parâmetros legais definidos pelo legislador.
A regulamentação se aprofunda no art. 3º da Lei nº 15.325/2026, ao detalhar as atribuições dos profissionais abrangidos, reforçando o alcance da norma sobre o mercado de criação de conteúdo. O dispositivo estabelece:
“Art. 3º , Lei nº 15.325/2026 – São atribuições básicas do profissional multimídia, entre outras correlatas, sem prejuízo das atribuições de outras categorias profissionais:
I – criação de portais, sites, redes sociais, interfaces interativas, publicações digitais, animações 2D e 3D, jogos eletrônicos, soluções visuais ou audiovisuais, estruturas de navegação em mídias digitais, aplicativos e outras aplicações multimídias de soluções de comunicação com a utilização de meios eletrônicos e digitais;
II – desenvolvimento e criação de conteúdos, com coleta, pesquisa, avaliação, seleção, interpretação e organização de fontes, criação, edição ou editoração e tratamento envolvendo textos, desenhos, gráficos, iconografias, ilustrações, fotografias, imagens ou sons, cenários, animações, efeitos especiais, roteiros, áudios, vídeos e outros meios para geração de produtos e de serviços correlatos de comunicação;
III – suporte ao desenvolvimento de conteúdos, por meio da execução da montagem, do transporte de recursos e do apoio às operações de áudio, de imagem e de iluminação;
IV – planejamento, coordenação e gestão de recursos, equipes, elenco, equipamentos, estúdio e locação, eventos e outros elementos necessários à produção e à distribuição de conteúdos;
V – produção e direção de conteúdos de áudio e vídeo;
VI – desenvolvimento de cenários, de caracterizações, de iluminação, de desenho sonoro ou de captação de imagens e sons;
VII – gravação, locução, continuidade, edição, sonorização, desenvolvimento, pós-produção, preparação e organização de conteúdos;
VIII – programação, controle, reprodução, publicação, inserções publicitárias e disseminação de materiais, serviços, programas ou conteúdo audiovisual, de qualquer gênero, para diferentes mídias ou canais de comunicação;
IX – atualização e gestão de redes sociais, plataformas digitais, sítios ou portais de internet, websites, web TV, TV digital e outros canais de comunicação.”
A partir desse artigo, é possível identificar que estão enquadrados pela lei profissionais que atuam, entre outras funções, na produção, gravação, edição, atualização, planejamento e gestão de conteúdos e perfis digitais, bem como na administração de redes sociais e plataformas de comunicação online.
Portanto, ao regulamentar o chamado profissional multimídia, a Lei nº 15.325/2026 acaba por incidir diretamente sobre a atividade dos influenciadores digitais, ainda que não os nomeie expressamente.
Quando quem produz esse conteúdo é um funcionário da própria empresa, a análise não se esgota na lei: veja os cuidados trabalhistas envolvidos no uso da imagem de funcionários em campanhas e vídeos institucionais.
Trata-se de uma opção legislativa que amplia o alcance da norma e gera impactos relevantes sobre quem atua na economia digital, especialmente aqueles cuja atividade está centrada na criação e na gestão de conteúdo online.
Confira neste infográfico o que é considerado o profissional de multimídia:
A Lei dos Influenciadores gera obrigação tributária para criadores de conteúdo?
Essa é, sem dúvida, a pergunta que mais mobiliza criadores de conteúdo desde a sanção da Lei nº 15.325/2026: agora existe um novo imposto para influenciadores digitais?
A resposta, do ponto de vista jurídico-tributário, exige cautela e precisão.
Em primeiro lugar, é fundamental esclarecer que a Lei nº 15.325/2026 não cria tributos.
No sistema constitucional brasileiro, a instituição ou majoração de impostos depende de lei específica em matéria tributária, com alteração direta da legislação fiscal correspondente.
Como a norma em análise se limita a regulamentar uma atividade profissional, não há criação automática de imposto novo para criadores de conteúdo.
Isso significa que a obrigação tributária principal – pagar imposto de renda, ISS, CSLL, PIS, COFINS ou outros, conforme o caso – já existia antes da lei.
Sempre que houver exercício de atividade econômica com obtenção de renda ou faturamento, a incidência tributária decorre do fato gerador, e não da denominação profissional atribuída ao agente.
Nesse ponto, portanto, não há novidade: criadores de conteúdo sempre estiveram sujeitos à tributação, desde que preenchidos os requisitos legais. A lei não altera bases de cálculo, alíquotas ou hipóteses de incidência tributária.
Contudo, a discussão não se encerra aí.
Embora a Lei nº 15.325/2026 não institua impostos, ela introduz um novo nível de formalização compulsória, ao enquadrar os criadores de conteúdo como profissionais multimídia.
E é justamente nesse aspecto que surgem as principais críticas: não pela criação de tributos, mas pela imposição indireta de custos obrigatórios vinculados ao exercício da atividade.
Antes da regulamentação, qualquer criador de conteúdo podia, e ainda pode, optar livremente pela formalização, seja como MEI, microempresa ou outro enquadramento jurídico adequado.
Essa formalização já permitia emissão de nota fiscal, recolhimento de tributos e acesso a benefícios previdenciários, tudo de forma flexível e voluntária, conforme a realidade econômica de cada profissional.
Assim, o ponto sensível não está no imposto em si, mas na transformação de uma atividade que antes podia ser exercida com ampla autonomia em uma atividade condicionada ao cumprimento de deveres institucionais.
A formalização, que antes era uma escolha estratégica do criador, passa a assumir contornos de obrigatoriedade estrutural.
Dessa forma, embora seja incorreto afirmar que a Lei nº 15.325/2026 criou novos impostos para influenciadores digitais, é juridicamente legítimo afirmar que ela pode ampliar as obrigações financeiras indiretas relacionadas ao exercício da atividade de criação de conteúdo.
Por que o poder público passou a regular a atividade dos influenciadores digitais?
A atuação dos influenciadores digitais deixou há muito tempo de ser apenas uma atividade informal.
O crescimento do mercado digital e redes sociais, a movimentação de valores elevados e, principalmente, o impacto direto na vida do consumidor final chamaram a atenção do poder público.
A nova legislação surge justamente desse cenário: a influência exercida hoje afeta decisões de compra, comportamentos e até a percepção de produtos e serviços.
A criação da lei parte da necessidade de formalizar uma atividade que já vinha sendo exercida de forma profissional, ainda que sem um enquadramento jurídico próprio.
O influenciador passou a ocupar um papel relevante na cadeia de consumo, o que exigiu a construção de regras mais claras, tanto para quem divulga quanto para quem consome esse conteúdo.
Na prática, a lei reconhece o influenciador como profissional da área, afastando de vez a ideia de que se trata apenas de uma publicação “por diversão”.
Isso significa que a divulgação de produtos ou serviços passa a envolver responsabilidades jurídicas, sobretudo quando há potencial de causar prejuízo ao consumidor ou quando se trata de práticas ilegais ou enganosas.
Embora normas como o Código de Defesa do Consumidor e o Código Civil já previssem responsabilizações, a nova legislação reforça esse entendimento e torna a fiscalização mais rígida.
Não importa se o influenciador tem cem ou milhões de seguidores: se há produção recorrente de conteúdo e parcerias comerciais, a atividade está sujeita às mesmas regras.
Além das obrigações, o reconhecimento profissional também traz segurança jurídica, especialmente no que diz respeito a contratos, parcerias e organização financeira.
Como a Jurídico AI pode auxiliar na atuação de influenciadores digitais
A Lei dos Influenciadores (Lei nº 15.325/2026) marca o início de uma mudança relevante na forma como a criação de conteúdo digital é tratada juridicamente no Brasil.
Diante desse novo cenário, contar com orientação especializada se torna indispensável para estruturar contratos, prevenir riscos, organizar a atividade profissional e garantir maior segurança jurídica.
A Jurídico AI oferece suporte completo para a regulamentação da profissão de influenciador digital, com soluções que vão desde a elaboração de contratos personalizados, notificações e peças extrajudiciais, até documentos estratégicos voltados à proteção jurídica da atividade digital.
Nossa plataforma reúne diversas possibilidades de peças adaptáveis à realidade de cada caso, permitindo uma atuação preventiva, organizada e alinhada às exigências legais atuais.
Fonte: Jurídico IA.
Foto: Criadas por IA / Dola IA.
